
Introducción
Las comisiones de los medios de pago electronicos es un factor obligatorio para evaluar la estructura de costos de un comercio. Desde el año 2020, la frecuencia de pagos a través de medio electrónicos supera los pagos físicos en una tendencia que se mantiene hasta hoy.

La forma de pagar en Chile y en el mundo está cambiando con la aparición de nuevos proveedores y servicios. Estos permiten multiplicar pagos digitales y una marcada reducción de pagos en efectivo.
En el siguiente post veremos cuales son las tarifas o comisiones de los medios de pagos en Chile. Así como los agentes que forman parte del sistema de mercado que lo sustenta: Modelo de 4 partes
Agentes que participan en las comisiones medios de pago.
Modelo de 4 partes
Tarjetahabiente: Es la persona que adquiere la tarjeta de débito o crédito mediante el emisor, generalmente un banco. Este la utiliza en los comercios adheridos para adquirir bienes y servicios.
Comercios: Corresponde a los dueños de los establecimientos que se suman a la red de pagos establecida por el adquirente. Brindan la opción a los tarjetahabiente de utilizar las tarjetas mencionadas para adquirir los bienes y servicios que ofrece
Emisor: El emisor será la entidad financiera (banco) que ha adquirido la licencia de emisión por parte de algunas de las marcas (Visa, MasterCard). Motivo por lo cual emitirá a sus clientes la tarjeta de crédito correspondiente, convirtiéndolo en un tarjetahabiente.
El emisor tendrá por objetivo la identificación y supervisión de las transacciones que se realicen a cargo de la tarjeta. Esta contará con un determinado límite de crédito o saldo.
Adquirente: Podemos entender el adquirente como el encargado de relacionarse con el comerciante. Es el responsable de procesar las transacciones y liquidarlas con el emisor a fin de pagar al comerciante. Los comercios son afiliados a la red de pago por el adquirentes

Agentes conexos en comisiones medios de pago
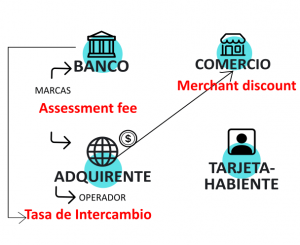
Los 4 agentes mencionados con anterioridad, son la razón de mercado por el cual el sistema se denomina Modelo de 4 partes. Sin embargo, existen dos agentes conexos que intervienen en el proceso: el primero, esquema de tarjeta compartida (Marca) y el segundo sobre puerta de enlace(Operador). Ambos mantienen conexiones fundamentales entre los agentes y es importante describir su relación a continuación:
Marcas internacionales o proveedores de red: Para este mercado en cuestión se han adquirido licencias de marcas internacionales de tarjetas de crédito. Las tres entidades más grandes a nivel mundial. que son Visa, MasterCard y American Express. En estas licencias lo que se otorga son derechos de emisión y adquirencia respecto de las tarjetas y su uso. También estos agentes pueden ser definidos como aquellos actores que fijan los estándares operacionales y comerciales. Permiten el funcionamiento del sistema de pagos, a lo menos para las transacciones realizadas en el extranjero.
Operador o procesador: Esta es la entidad encargada de proporcionar el carácter técnico operacional de las transacciones para la parte adquirente. Es en esta etapa donde se captura, procesa y autoriza electrónicamente las transacciones.
Esto puede verse expresado en la entrega y mantención de los POS, las cuales son básicamente las máquinas lectoras de las tarjetas. (Tanto de débito como de crédito, y actualmente de prepago). Esta función también puede ser llevada a cabo para el rol emisor, autorizando y analizando transacciones hechas por un usuario del medio de pago emitido
Modelo de cuatro partes
Es el Modelo de organización del mercado o plataforma que puede ser considerado como el más utilizado en el mundo actualmente. Los comercios son enrolados por un emisor (Banco) ligado a una marca (Visa Mastercard). Esto faculta a los comercios para recibir pagos con las tarjetas de esa marca provenientes de cualquier emisor (Independientemente de quien la emita). Una característica destacable es que los roles de emisor y adquirente se encuentran radicados en distintas entidades. Cada una se encuentra al servicio de los tarjetahabientes o de los comerciantes, respectivamente.
¿Cuáles son las comisiones medios de pago?
Assessment fee (Tarifa de evaluación): Las marcas internacionales o proveedores de red cobran tanto al emisor como al adquirente una tasa. Dicha tasa proviene de cada transacción realizada en razón del uso de las licencias de las marcas.
El emisor por la transacción efectuada por el tarjetahabiente desde la tarjeta de crédito. El adquirente en razón de la transacción realizada en el comercio. Ambos pagan una comisión a la marca internacional a cambio de obtener las licencias tanto de emisión como de adquirencia.
Merchant discount (Descuento comercial): Tasa que los adquirentes cobran a los comercios por proporcionar los mecanismos para recibir pagos con tarjetas. (Pos, pasarela de pago, QR). Además de entregar los pagos adeudados por las compras realizadas por los tarjetahabientes.
Tasa de Intercambio:La tasa de intercambio es una tarifa que el adquirente paga al banco emisor de la tarjeta. Ello con el fin de compensarlo por el valor y por los beneficios que reciben los comercios al aceptar pagos electrónicos. Esto permite al adquirente ofrecer un alto valor agregado a los comercios que aceptan pagos electrónicos.
¿Por qué debo afiliar mi comercio a la red de pagos?
Si a diferencia de lo que ocurre con los medios de pago electrónicos. El uso del efectivo como instrumento de pago típicamente no implica el pago de comisiones o terifas directas por parte de sus usuarios, entonces:
¿Por qué debo afiliar mi comercio a la red de pagos?
La respuesta es porque existen costos indirectos asociados al uso del dinero efectivo.
Para el 2021, estos costos representan para el Banco Central de chile (BCCH) aproximadamente 4 pesos por cada1.000 pesos de efectivo que había en circulación.
Sumemos los costos en que incurren los bancos comerciales que se encargan de la distribución del efectivo a sus sucursales y cajeros automáticos. Este proceso requiere de los servicios de empresas especializadas en el transporte de valores, con costos y riesgos asociados.
Por último, la administración del efectivo para comercios y empresas también conlleva costos que cada entidad define y gestiona. Costos tecnológicos, de seguridad, de transporte, entre otros yque son mayores mientras los montos administrados sean más altos
Ante este contexto, la economía en su conjunto responde con mayor acceso y disponibilidad de cuentas y medios de pagos.
Los medios de pago electrónicos pueden ser utilizados en alrededor de 275.000 comercios que han sido afiliados por adquirentes locales.
Conclusión
El monto de billetes y monedas en poder del público aumenta, pero el uso del efectivo como medio de pago en Chile disminuye. Se observa una paulatina sustitución de medios de pago físicos a electrónicos, los que cuentan con alta disponibilidad para la población.
Esta dinámica está influenciada por aumentos tanto en la demanda como en la oferta de medios de pago electrónicos. Esto genera agentes que originan utilidades a travez de Tarifas o comisiones por los bienes y servicos que prestan.
La intervención de dichos agentes hace que la cobertura de los terminales para aceptación de tarjetas (POS) alcanze a casi todo el país. Ademas la existencia de empresas que prestan servicios de sub-adquirencia ha permitido ampliar el uso de los medios de pago electrónicos
Todo esta listo para afiliar tu comercio a la red de pago que más benefice tu negocio, contactanos y gustosamente te ayudamos


